夫が個人事業主で国民健康保険(国保)、妻はパートや正社員で社会保険(社保)。この組み合わせの時、子どもをどちらの扶養に入れるか迷いませんか?
結論から言うと、条件を満たすなら妻の社保の扶養に入れた方がお得です。国保には「扶養」の仕組みがなく、収入のない子どもでも保険料がかかるからです。社保の扶養なら、何人入れても保険料は増えません。※扶養には「社保の扶養」と「税金の扶養」の2種類があって、この記事で扱うのは「社保の扶養」についてです(税金の扶養との違いについては後述します)。
私は専従者をやめてパートに出たとき、子ども2人を自分の社保の扶養に入れようとしました。でも最初の会社では「夫のほうが所得が高いのでできない」と却下されました。ところが、1年後に転職した会社では子どもを社保の扶養に入れることができました。その結果、夫の国保料は初年度で4万円安くなりました。年度の途中の手続きだったためで、翌年以降は約7万円減る計算です。
夫の所得が下がったわけでも、私の所得の方が多くなったわけでもなく状況は同じでしたが、勤務先の健康保険組合によって結果が異なりました。
この記事では、子どもを社保の扶養に入れる条件、実際にいくら保険料が減ったのか、そして忘れると損をする国保の脱退手続きまで、実際にやった手順で説明します。
- 国保に「扶養」の仕組みがない理由
- 子どもを社保の扶養に入れる条件
- 同じ状況でも勤務先によって結果が異なった実例
- わが家の国保料が実際いくら減ったか
- 国保の脱退手続きを忘れたら起こること
- 16歳未満の子は税金の扶養をどちらにするとよいか
1. 国保に「扶養」はない|家族が多いほど保険料は高くなる
会社員や公務員が入る社保には「扶養」という仕組みがあります。収入の少ない家族を「被扶養者」として登録すれば、その人は保険料を払わずに保険証を持てます。何人扶養に入れても、保険料は変わりません。
ところが国保には、この「扶養」の仕組みがありません。世帯にいる全員が「被保険者」です。生まれたばかりの赤ちゃんも、収入ゼロの子どもも、一人ひとりが加入者として扱われます。
1-1. 国保の保険料は人数分かかる
国保の保険料は、次の3つで計算されます。
- 所得割:前年の国保加入者の合計所得に応じてかかる
- 均等割:加入者1人ごとに定額でかかる
- 平等割:1世帯ごとに定額でかかる(ない自治体もあり)
このうち、人数の分増えていくのが均等割です。平等割は世帯単位なので、家族が何人いても金額は変わりません。
わが家の場合の保険料率(2025年度):夫・子ども2人が国保の場合
| 医療保険分 | 支援分 | 介護分(40歳以上) | |
| 所得割(※1) | 所得×8.4% | 所得×2.4% | 所得×2.1% |
| 均等割(※2) | 27,000 × 3人分 | 8,000 × 3人分 | 8,000 × 1人分 |
| 平等割(※3) | 28,000 | 9,000 | 7,000 |
※1:料率は市区町村によって異なります。所得が増えるほど、保険料も増えます。
※2、※3:所得に応じて軽減あり
※3:世帯に対する課税。市区町村によって異なる。
 はた坊
均等割の27,000円 + 8,000円 = 35,000円 × 子ども2人分だけで年間7万円かかっている計算になります。
1-2. 社保の扶養なら何人でも0円
社保と国保を比べると違いがはっきりします。
| 社保 | 国保 | |
| 扶養の仕組み | ある | ない |
| 家族が増えたら | 保険料は変わらない | 均等割が人数分増える |
| 子どもの保険料 | かからない | かかる |
つまり、妻が社保に加入した際に、子どもが国保のままだとその人数分の均等割を払い続けることになります。社保なら扶養に子どもを入れても、保険料が上がることはありません。
夫の国保から子どもが抜ければ、世帯の加入者が減るのでその分だけ国保料が下がる。これが、子どもを社保の扶養に入れた方がお得な理由です。
1-3. 国保組合は扶養の仕組みがある場合も
ここまでは市区町村が運営する国保の話で、建設業や医師・歯科医など、同じ業種の人が集まって作る「国保組合」に加入している場合は、扶養の仕組みがある場合があります。組合によって条件が違うので、加入している場合は組合に確認してください。
国保組合に加入できるのは以下のような業種です。国保組合は所得に関係なく保険料が定額のところが多いため、所得が高い方は安くなるケースもあります。ただし、組合ごとに加入条件があるので、該当しそうなら組合に問い合わせてみてください。
- 医師
- 歯科医師
- 薬剤師
- 建設
- その他(理容・美容、食品、芸能人、文芸美術など)
2. 子どもを社保の扶養に入れられる条件
子どもを社保の扶養に入れるには、2つの段階があります。
- そもそも扶養に入れるかどうか
- 夫婦のどちらの扶養にするか
① 基本の条件は年収130万円未満
社保の被扶養者になれるのは、次の条件を満たす人です。
- 年収が130万円未満(60歳以上または障がい者は180万円未満)
- 同居の場合:被保険者の年収の1/2未満
- 別居の場合:被保険者からの仕送り額より年収が少ないこと
ここでの「年収」は社会保険の被扶養者の判定としての年収で、税金の元になる年収とは異なります。子どもの場合、収入がないか、アルバイト程度なら問題ありません。
② 夫婦のどちらの扶養にするかは「収入が多い方」
夫婦のどちらも子どもを扶養できる状態にあるとき、どちらの扶養にするかは国が基準を示しています。
被用者保険の被保険者については年間収入を、国民健康保険の被保険者については直近の年間所得で見込んだ年間収入を比較し、いずれか多い方を主として生計を維持する者とする。
(令和3年4月30日 保保発0430第2号・保国発0430第1号)
要約すると以下の整理です。
| 基準にするもの | 詳細 | |
| 社保 | 年収 | 総支給額 ※1 |
| 国保 | 直近の所得 | 売上から経費を引いたあと ※2 |
※1:総支給額は通勤手当も含む、税金や社保天引き前の金額
※2:例)売上1,000万円 -経費700万円 = 所得300万円
事業の状況によっては所得が大きく下がる年もあります。設備投資をした年や、売上が落ちた年です。そういうケースでは妻の年収の方が多くなることもあります。
はた坊扶養の申請は無料で、必要な書類も多くありません。扶養が増えても会社の保険料負担は変わらないので、遠慮せず勤務先の担当者に聞いてみましょう。
3. 【実例】最初の会社では扶養NG、転職後の会社では扶養OK
私は2023年にパートに出て、社保に加入しました。そのとき、子ども2人を自分の扶養に入れることができるか勤務先に確認しています。
3-1. 最初の会社:扶養NG
理由は「夫の方が所得が高いため」でした。申請した結果ではなく、担当者から口頭で言われただけです。前年の夫の所得と私の収入を比べると夫の方が多かったので、そのときはそういうものかと思って割り切りました。
3-2. 転職後の会社:扶養OK
1年後に転職しましたが、所得の状況は変わっていなかったので扶養に入れることができるか確認しないままでした。2025年7月に改めて申請してみたところ、子ども2人を扶養に入れることができました。夫の所得は前回NGだった時よりも増えていましたし、私の収入の方が多くなったわけでもありません。
このとき、夫の所得を証明する書類は求められませんでした。書いたのは扶養に関する申告用紙1枚だけです。
3-3. 同じ状況でも組合によって加入要件は異なる
2章で見たとおり、「どちらの扶養にするかは収入の多い方」というのが国の示した基準です。その基準に照らせば、転職後も認められないケースなのかもしれません。
ただ、提出する書類や扶養の要件は健康保険組合によって異なります。最初の会社では所得を確認してNG、転職後の会社では確認せずにOKとなった。おそらく、その違いだったのだと思います。制度の基準と、現場での実運用は必ずしも一致しないということなのでしょう。
3-4. 将来扶養を外される可能性はある
健康保険は定期的に扶養の状況を確認します。そのときに夫の所得を確認されて、扶養から外れる可能性はゼロではありません。
はた坊そうなったら国保に戻すだけなので、トライしてみてよかったと私は思っています。
4. 国保料はいくら減ったか
子ども2人が抜けたことで減るのは、均等割の部分です。
国保料の計算基準
- 所得割:前年の国保加入者の合計所得に応じてかかる
- 均等割:加入者1人ごとに定額でかかる
- 平等割:1世帯ごとに定額でかかる(ない自治体もあり)
私の自治体の均等割は1人あたり35,000円(医療保険分27,000円 + 支援分8,000円:2025年度)です。子ども2人が国保から抜ければ、年間70,000円がまるごと減ります。
| 項目 | 国保加入時 | 妻の社保に変更後 | 差額 |
| 均等割(医療) | ¥27,000 × 2 | ¥0 | -¥54,000 |
| 均等割(支援) | ¥8,000 × 2 | ¥0 | -¥16,000 |
| 小計 | ¥70,000 | ¥0 | ¥70,000節約 |
ただ、手続きをしたのが年度の途中だったので、実際に還付されたのは39,400円でした。年度の途中に国保から抜けた場合は、残りの期の保険料が減額され、納めすぎた分は還付されます。翌年からは、まるまる1年分が減ります。
はた坊社保に加入したら、扶養手続きは早いほどお得です。均等割は毎年見直され、2026年度の均等割は医療+支援で40,000円に上がっていました。
5. 手続きの流れと国保の脱退
子どもを社保の扶養に入れるには、2つの手続きが必要です。
- 勤務先での社保扶養手続き
- 市区町村での国保の脱退手続き
勤務先で社保加入手続きをしても、国保は自動的に脱退になりません。自分で手続きが必要です。
5-1. 勤務先での扶養手続き
社保の扶養は、勤務先を通して申請します。自分で健康保険組合に直接申し込むことはできません。扶養の要件や必要な書類は健康保険組合によって違うので、勤務先の担当者に確認しましょう。扶養認定されると、健康保険組合から書類が届きます。
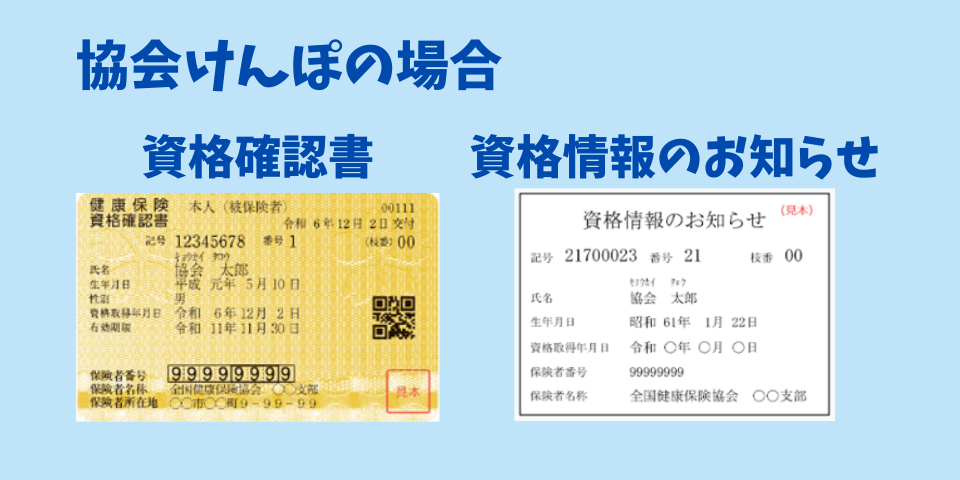
資格確認書・資格情報のお知らせが届く
2024年12月に従来の健康保険証は新規発行が終了し、現在は次の書類が届きます。
- 資格確認書:マイナ保険証を登録していない人にだけ発行される。これ1枚で受診できる
- 資格情報のお知らせ:新規加入者全員に発行される。オンライン資格確認ができない病院を受診するときにマイナ保険証とセットで提示するもの
5-2. 国保の脱退は自分で届け出る
社保に切り替えたらそれで終わりではありません。社保の扶養に入ることができても、国保は自動で抜けたことにはなりません。自分で市区町村で脱退手続きをするまで、加入扱いになります。保険料も請求され、社保と国保の2重加入になります。
- 期限は社保に加入した日から14日以内
- 勤務先は国保脱退の届出はできない
- マイナ保険証を使っていても自動では切り替わらない
- マイナポータルからの手続きもできない
- 子どもの社保の資格情報がわかるもの(資格確認書、資格情報のお知らせ、マイナ保険証)
- 子どもの国保保険証、資格確認書など
- 印鑑(必要な場合)
- 本人確認書類(運転免許証など)
- マイナンバーカード(自治体による)
- 振込口座がわかるもの(還付がある場合)
※自治体によって異なるので事前に確認しましょう。
手続きの流れ
- 市区町村役場で「子どもが社保に加入したので国保をやめたい」旨を伝える
- 書類を記入・提出
- 資格喪失日が決定される(原則社保加入の翌日)
- 支払い済みなら後日還付
なお、まだ払っていない分については減額された納付書に差し替えられます。
窓口のほか、郵送で受け付けている自治体もあります。オンライン申請ができる自治体もあるので、「〇〇市 国保 脱退」で検索してみましょう。
5-3. 期限を過ぎた・忘れていた場合
脱退手続きを私は2回経験しています。1回目は自分がパートで社保に入ったとき、2回目は子どもを社保の扶養に入れたときで、1回目はすっかり忘れていました。
私が社保に加入したのは2023年12月でしたが、国保の脱退手続きをしたのは翌年6月。国保は毎年6月に1年分まとめて払っていたので、12月以降は2重で払っていることに気づかなかったんです。翌年の国保納税通知書を見て、私の名前が残っていることに気づき、慌てて手続きに行きました。
手続き後、払いすぎていた分は無事還付されました。「期限の14日を過ぎたら還付されない」というわけではありませんが、さかのぼって還付を受けられる期間には制限があるため、長く放置せず気づいたら早めに手続きしましょう。
はた坊国保は自分で抜けるまで加入したままです。会社も自治体も教えてくれないので注意しましょう。
6. 「税金の扶養」と「社保の扶養」は別物
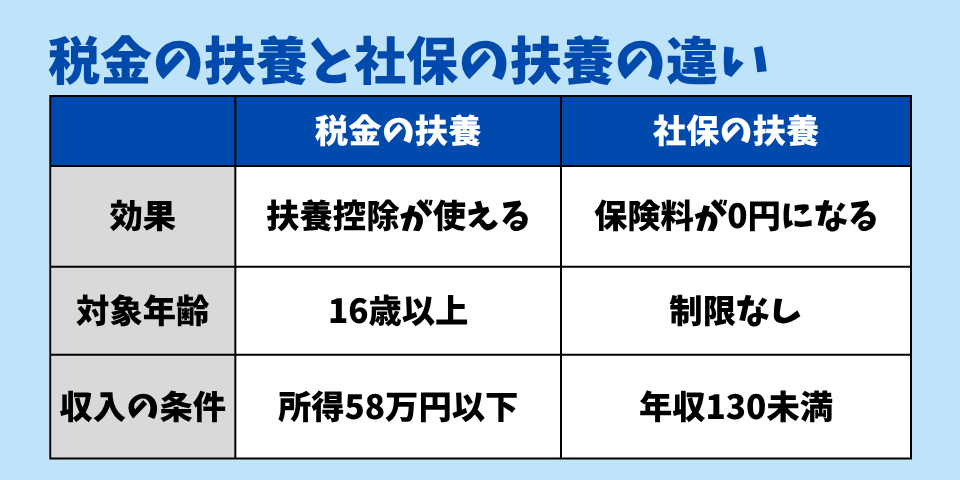
ここまでは「社保の扶養」の話をしてきましたが、扶養にはもうひとつ「税金の扶養」があります。税金の扶養とは、扶養している人の所得税や住民税の計算で扶養控除が使えるという意味です。
「社保の扶養」と「税金の扶養」は別の制度なので、「扶養する人」をそろえる必要はありません。子どもを妻の社保の扶養に入れて、税金の扶養は夫にするということも可能です。
6-1. 16歳未満:扶養控除は使えない
16歳未満の子どもは扶養控除の対象外です(児童手当があるため)。つまり、夫婦どちらの扶養に入れても、所得税は安くなりません。ただし、住民税が非課税になるかどうかの判定では、16歳未満の子どもでも扶養人数にカウントできます。扶養親族が多いほど非課税の基準が上がるので、収入が少ない方の扶養に入れておくと住民税の均等割が0円になる場合があります。
住民税が非課税になる基準は自治体によって異なるので、お住まいの市区町村のサイトや市町村区役所で確認してください。
6-2. 16歳以上:所得が高いほうの扶養に入れた方がお得
16歳以上になると、扶養控除が使えます。
| 年齢 | 控除額(所得税) |
| 16歳以上19歳未満 | 38万円 |
| 19歳以上23歳未満 | 63万円 |
| 23歳以上 | 38万円 |
控除は所得から差し引くものなので、税率の高いほうの扶養に入れた方が節税額は大きくなります。夫の所得が高いなら、税金の扶養は夫にした方が世帯全体ではお得になります。
6-3. わが家の場合|両方とも私の扶養に
現在は子どもが2人とも16歳未満なので、どちらの扶養にしても扶養控除は使えません。私の扶養に入れたのは以下の理由からです。
- 私の扶養に入れた方が住民税が非課税になる可能性がある
- 社保と税金で扶養を分けると混乱する
社保の扶養に入れて国保料を軽減し、15歳までは税金の扶養もそろえておいてシンプルに管理。16歳を過ぎて扶養控除が使えるようになったらそのときの状況で判断しようと思っています。
社保と税金、それぞれの扶養の考え方にについては、こちらの記事で詳しく解説しています。
▶ 自営業の妻は扶養に入れるの?社会保険と税金、ざっくり整理!
まとめ
夫が国保、妻が社保という組み合わせなら、子どもは社保の扶養に入れた方がお得です。
国保には扶養の仕組みがなく、子ども一人ひとりにも均等割がかかります。社保の扶養なら何人扶養に入れても保険料は0円。わが家は子ども2人が国保から抜けたことで、年間7万円分の均等割を削減できました。
- どちらの扶養に入れるかは、妻(社保)の年収と夫(国保)の所得を比較して判断される
- 健康保険組合によって加入要件が異なることがある
- 一度は却下されても、状況が変わればOKになることもある
- 社保の扶養に入れても、国保は自動で脱退にはならない。市区町村での脱退手続きが必要
- 国保脱退が14日を過ぎても払いすぎた分は還付されるが、無期限ではないので早めに手続きを
- 16歳未満は税金の扶養をどちらにしても扶養控除なし。ただし住民税の非課税判定には影響する
保険料は毎年かかるものなので、一度見直せばその後もずっと効果が続きます。手続き自体は無料で、必要な書類も多くありません。まずは勤務先に聞いてみましょう。
こうした社保や税金の知識は知っているかどうかが大きな分かれ目です。このブログでは、個人事業主とその家族が知っておきたいお金の話をまとめています。
コメント